Reforma Tributária e NFS-e: o que sua locadora precisa revisar antes de 2027
Veja quais cadastros, contratos e rotinas fiscais revisar na locadora para a transição de 2026 a 2027, com fontes oficiais e sem confundir locação com serviço.
O primeiro passo é separar as decisões
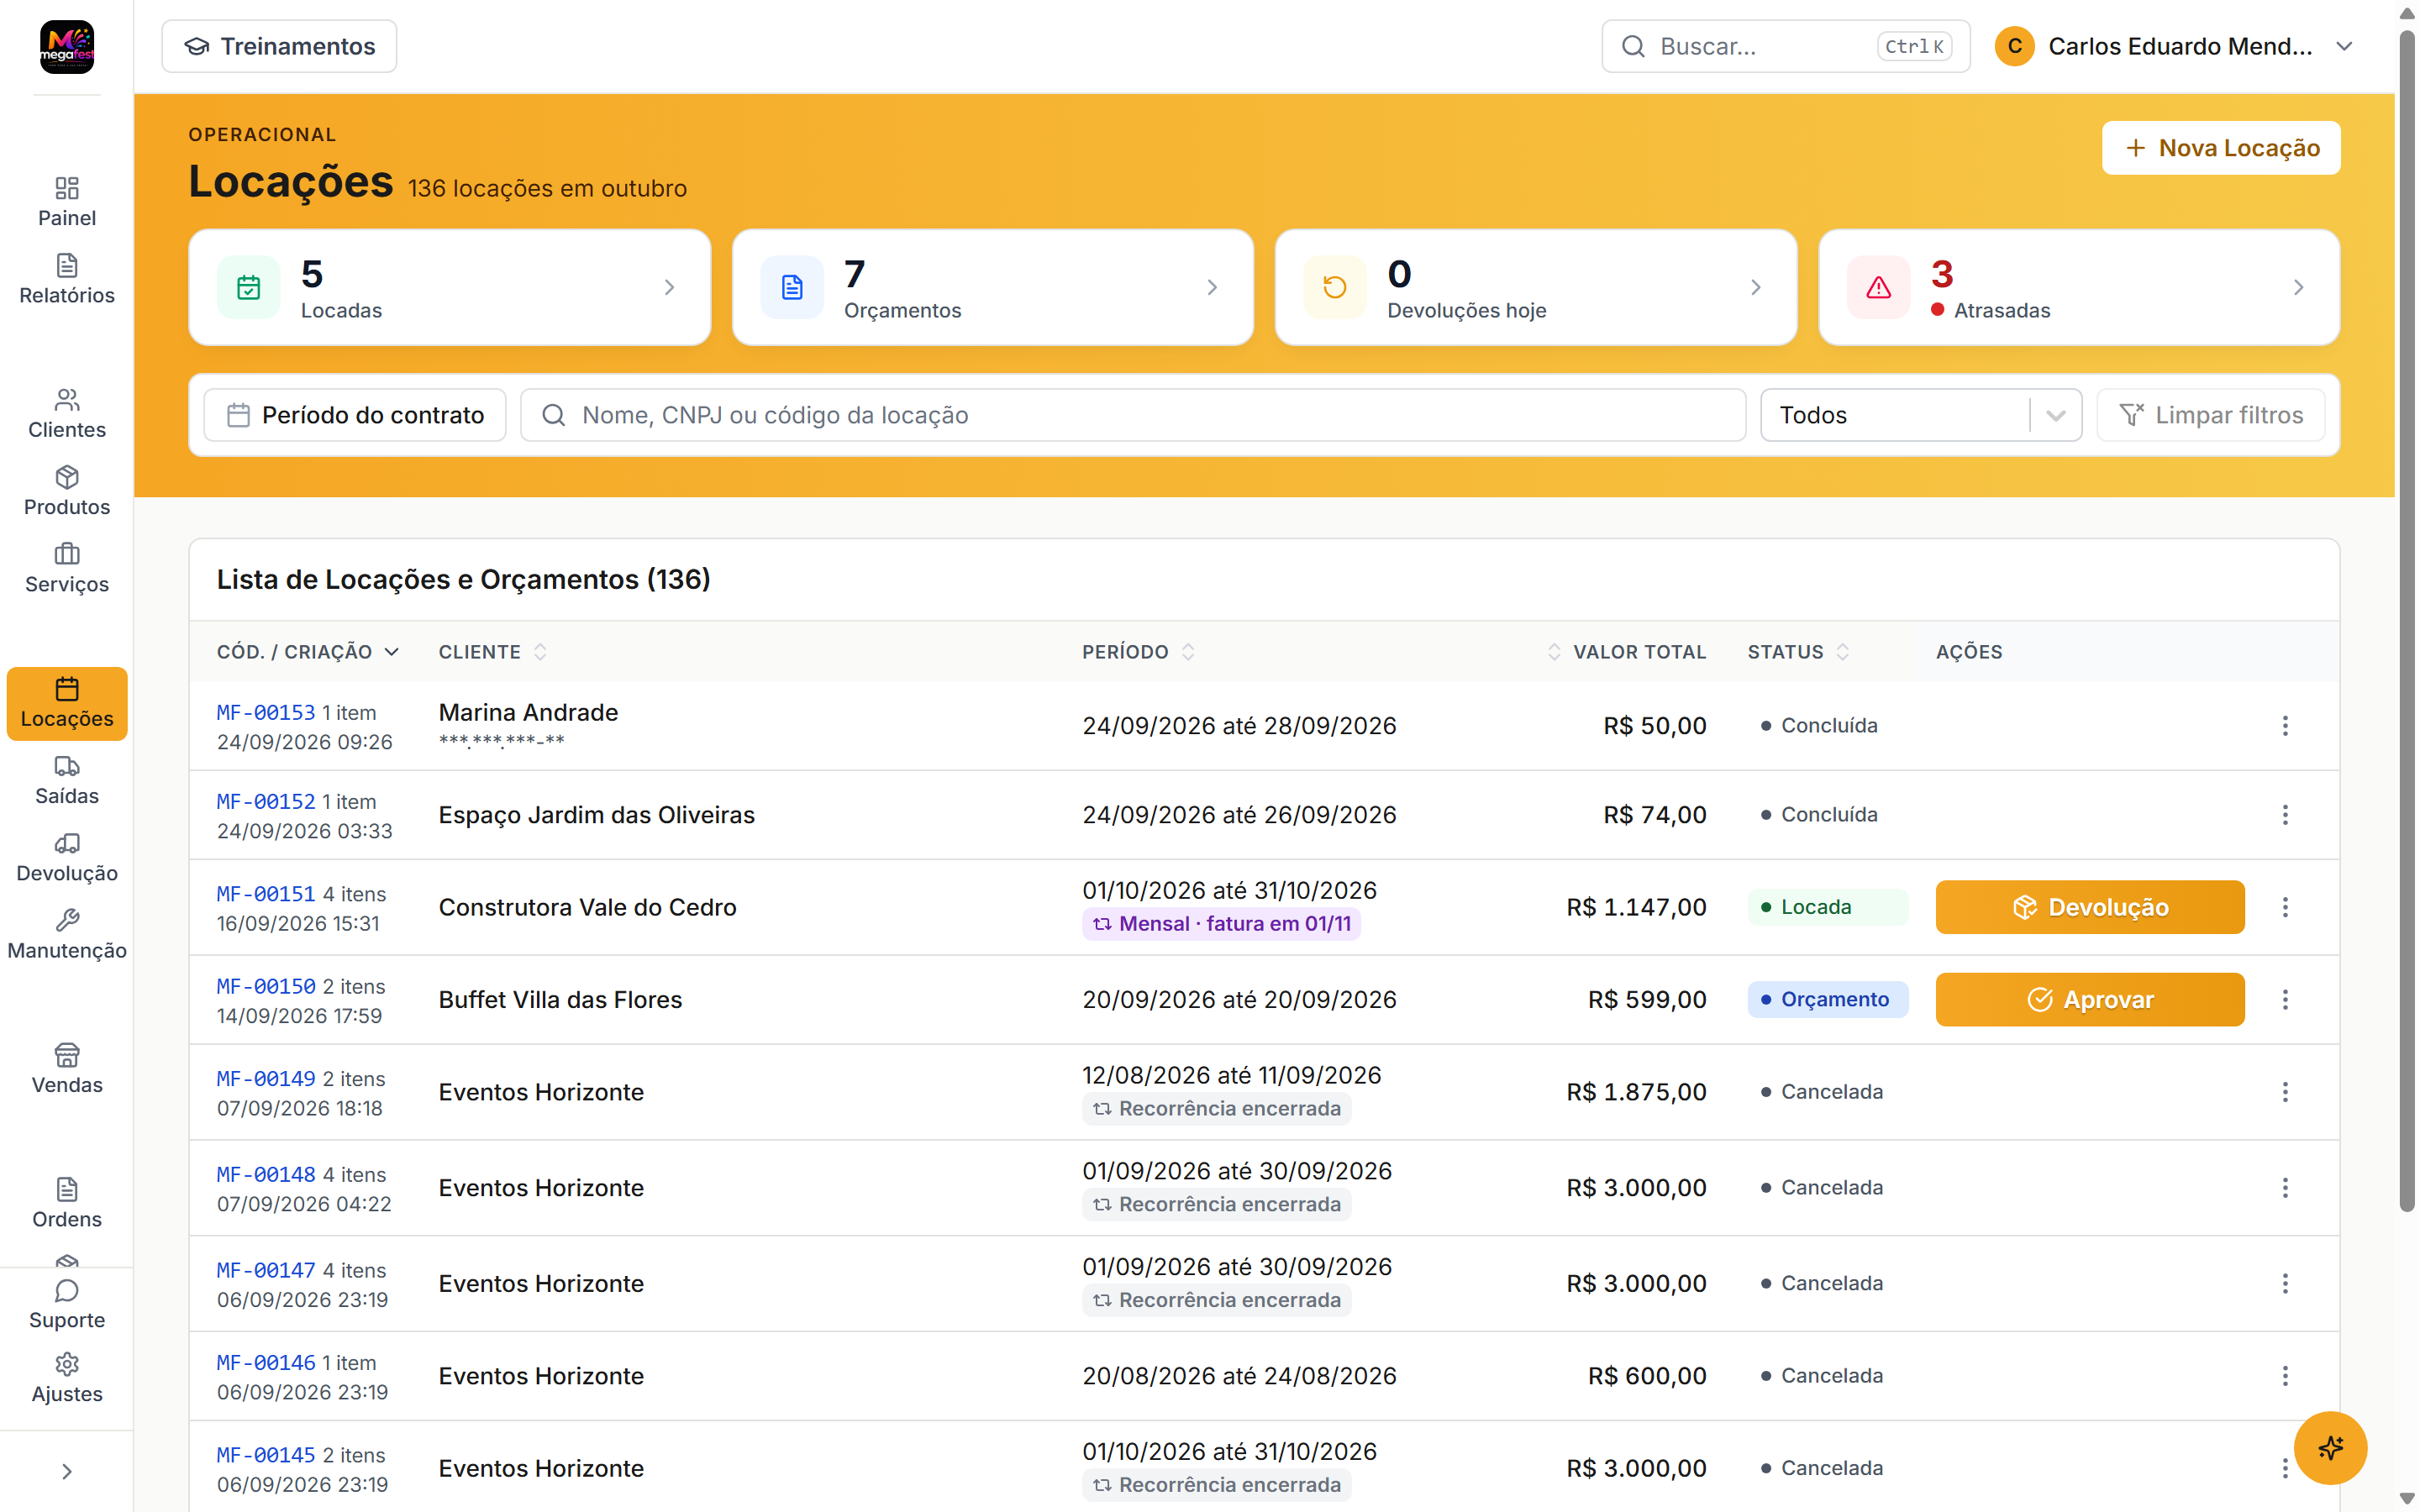
A preparação fiscal de uma locadora começa por três perguntas: qual é o regime da empresa, o que está sendo contratado e qual documento aquela operação exige? Alugar uma betoneira, vender uma peça e executar uma montagem são situações que precisam estar identificadas no cadastro e no contrato. Somar tudo em uma descrição genérica dificulta a conferência pelo contador.
Este roteiro ajuda a organizar a operação antes de 2027. Ele não define a alíquota da sua empresa nem comprova a compatibilidade de uma integração com um novo leiaute. A conferência deve usar as regras aplicáveis ao estabelecimento e a versão atual da documentação oficial.
Três marcos que merecem uma reunião com o contador
Segundo a Receita Federal, ME e EPP do Simples Nacional que prestam serviços sujeitos à emissão de NFS-e passam a usar o padrão nacional a partir de 1º de novembro de 2026. A orientação diferencia essa mudança das disposições de IBS e CBS aplicáveis aos optantes, com efeitos a partir de 1º de janeiro de 2027.
O cronograma oficial também relaciona a NFS-e para locações de bens móveis ao marco de 1º de dezembro de 2026, com tratamento específico para o Simples Nacional. Por isso, use a data correspondente ao seu enquadramento: um anúncio sobre serviços em geral não determina sozinho a obrigação de toda locadora.
Revise o cadastro antes da primeira tentativa
Faça uma conferência dos dados da empresa, dos clientes que terão faturamento no período e das descrições dos equipamentos. Procure campos incompletos, duplicidades e diferenças entre contrato e cobrança. Uma lista de pendências com responsável e prazo costuma ser mais útil do que revisar todos os cadastros sem ordem.
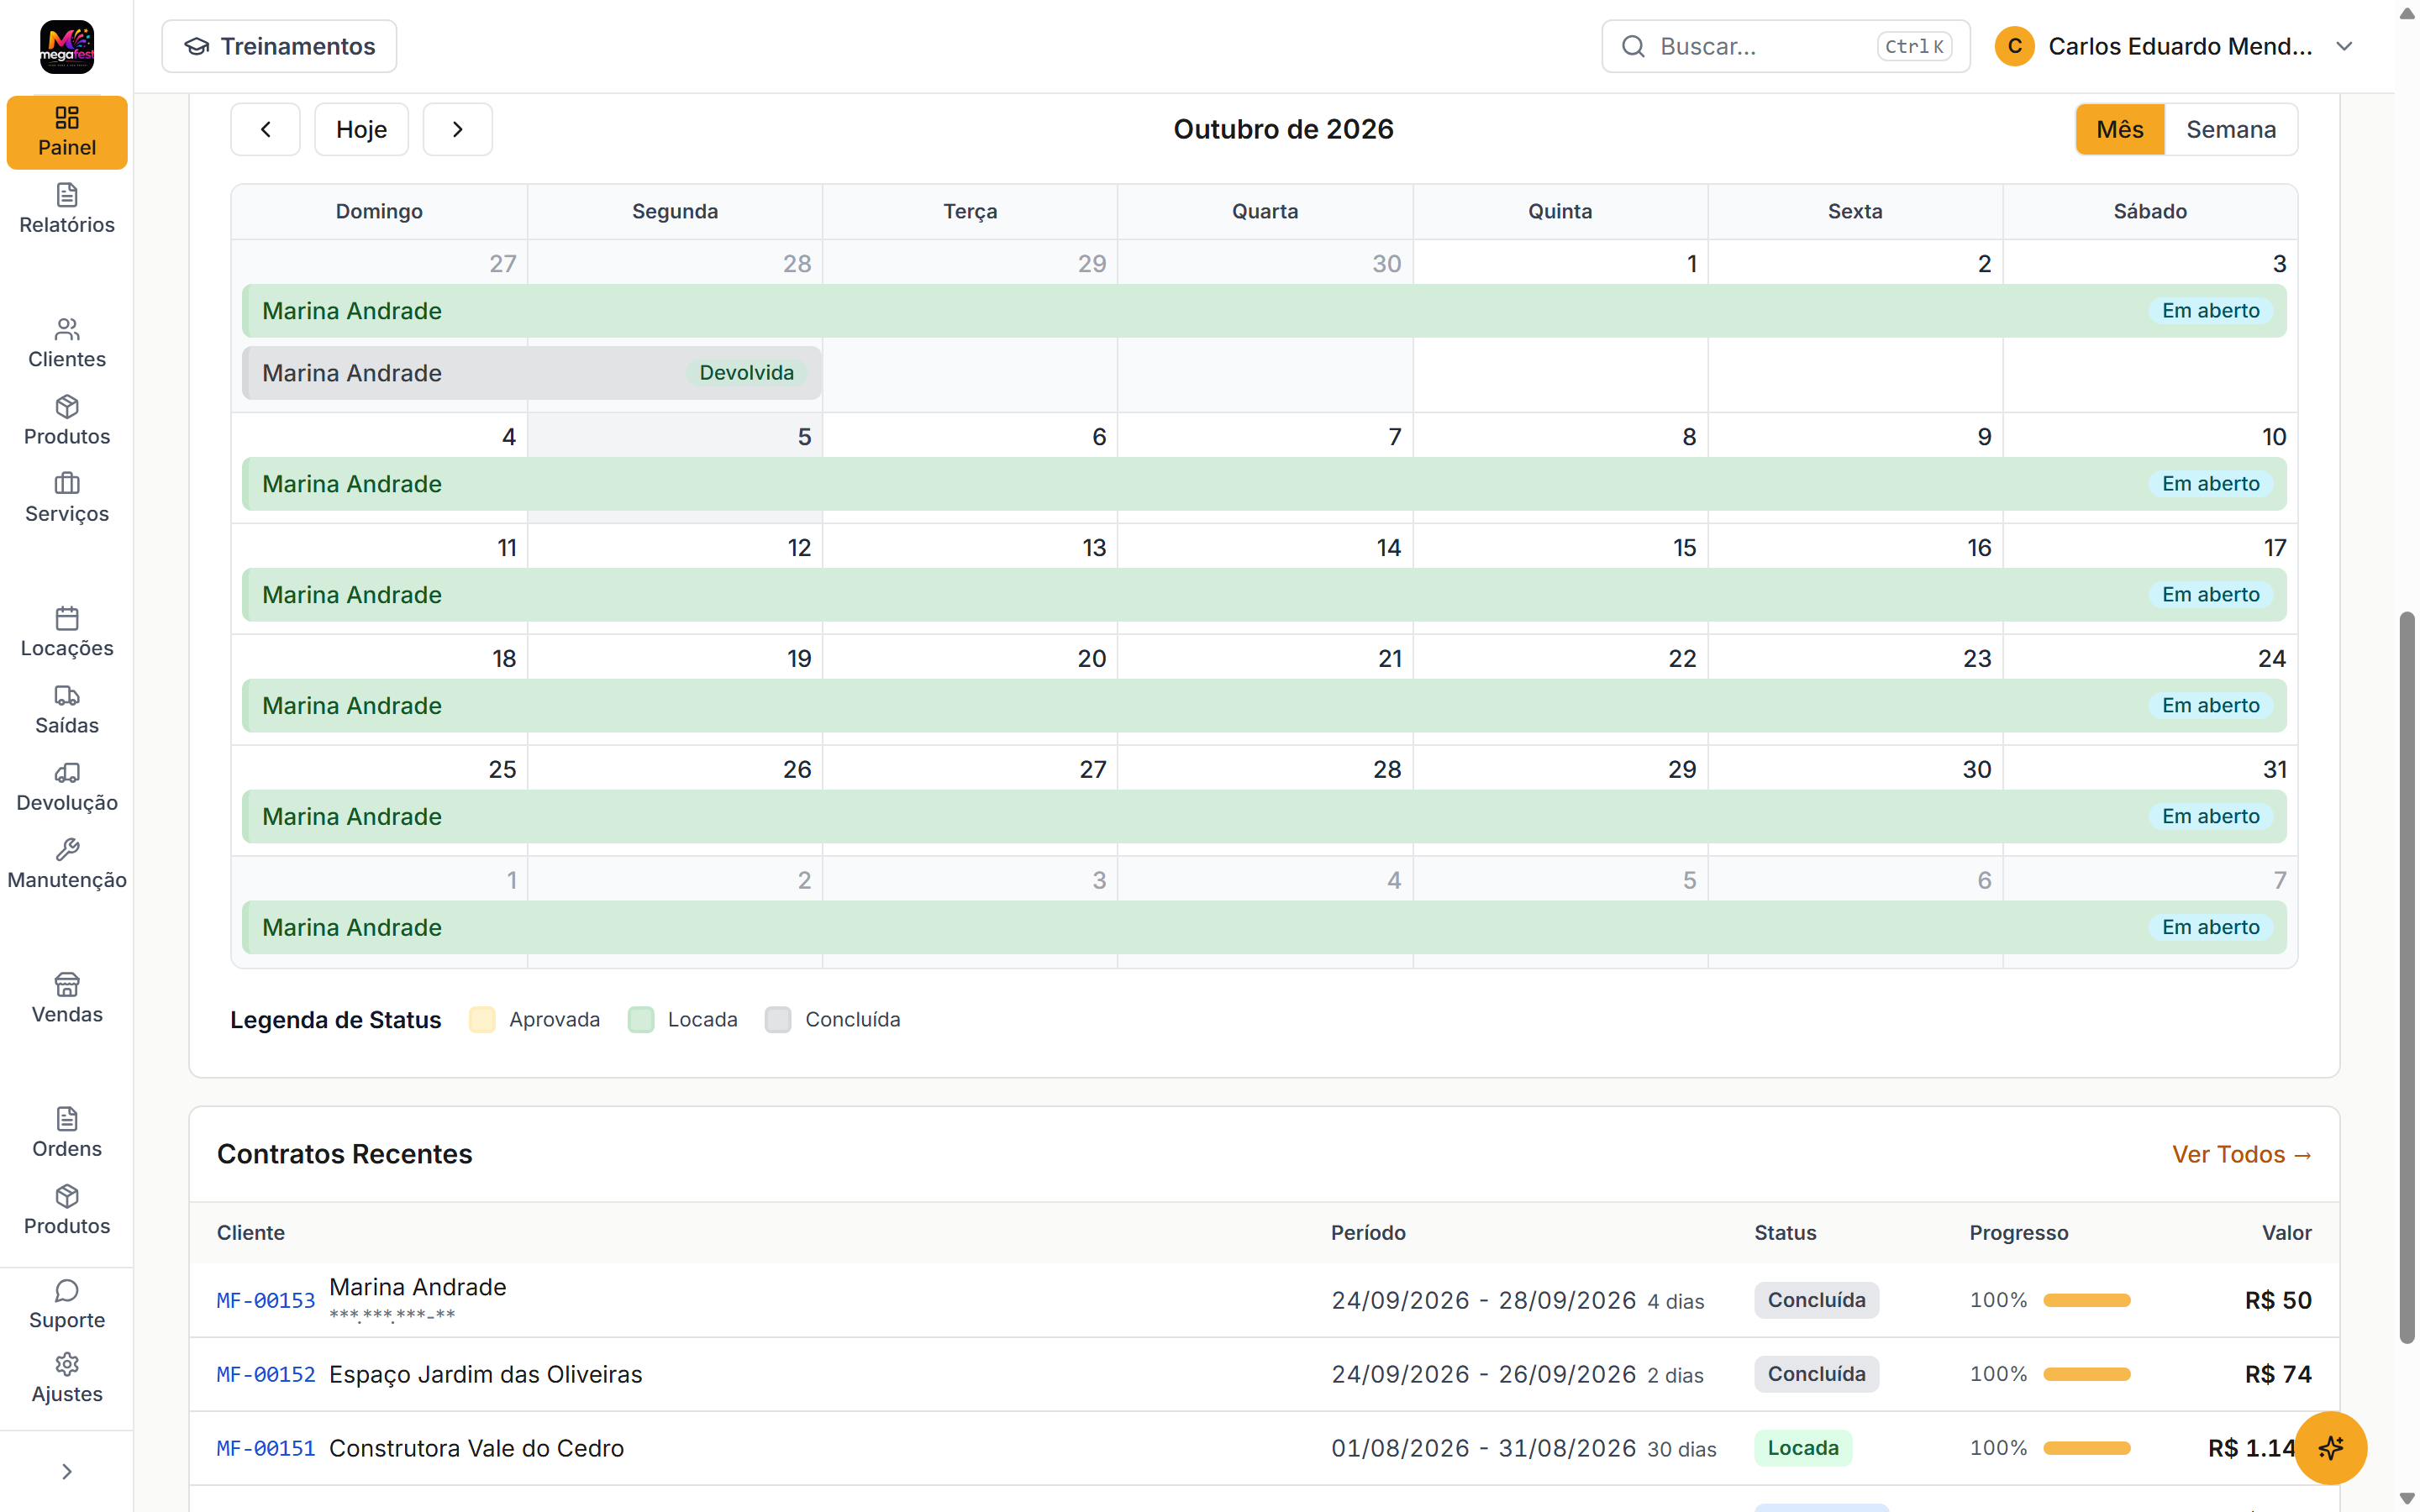
Considere uma operação fictícia da Construtora Vale do Cedro: uma betoneira por três diárias, entrega e retirada. Identifique separadamente o aluguel e cada serviço efetivamente contratado. O exemplo serve para organizar a informação; a classificação tributária de cada linha exige análise da operação real.
Peça uma verificação técnica da integração
A Nota Técnica 009 divulgada pelo Portal da NFS-e inclui alterações relacionadas a bens móveis no leiaute. Peça ao fornecedor da integração que confirme a versão atendida, o ambiente disponível e os campos necessários para a sua operação. Guarde a resposta e um exemplo conferido com a contabilidade.
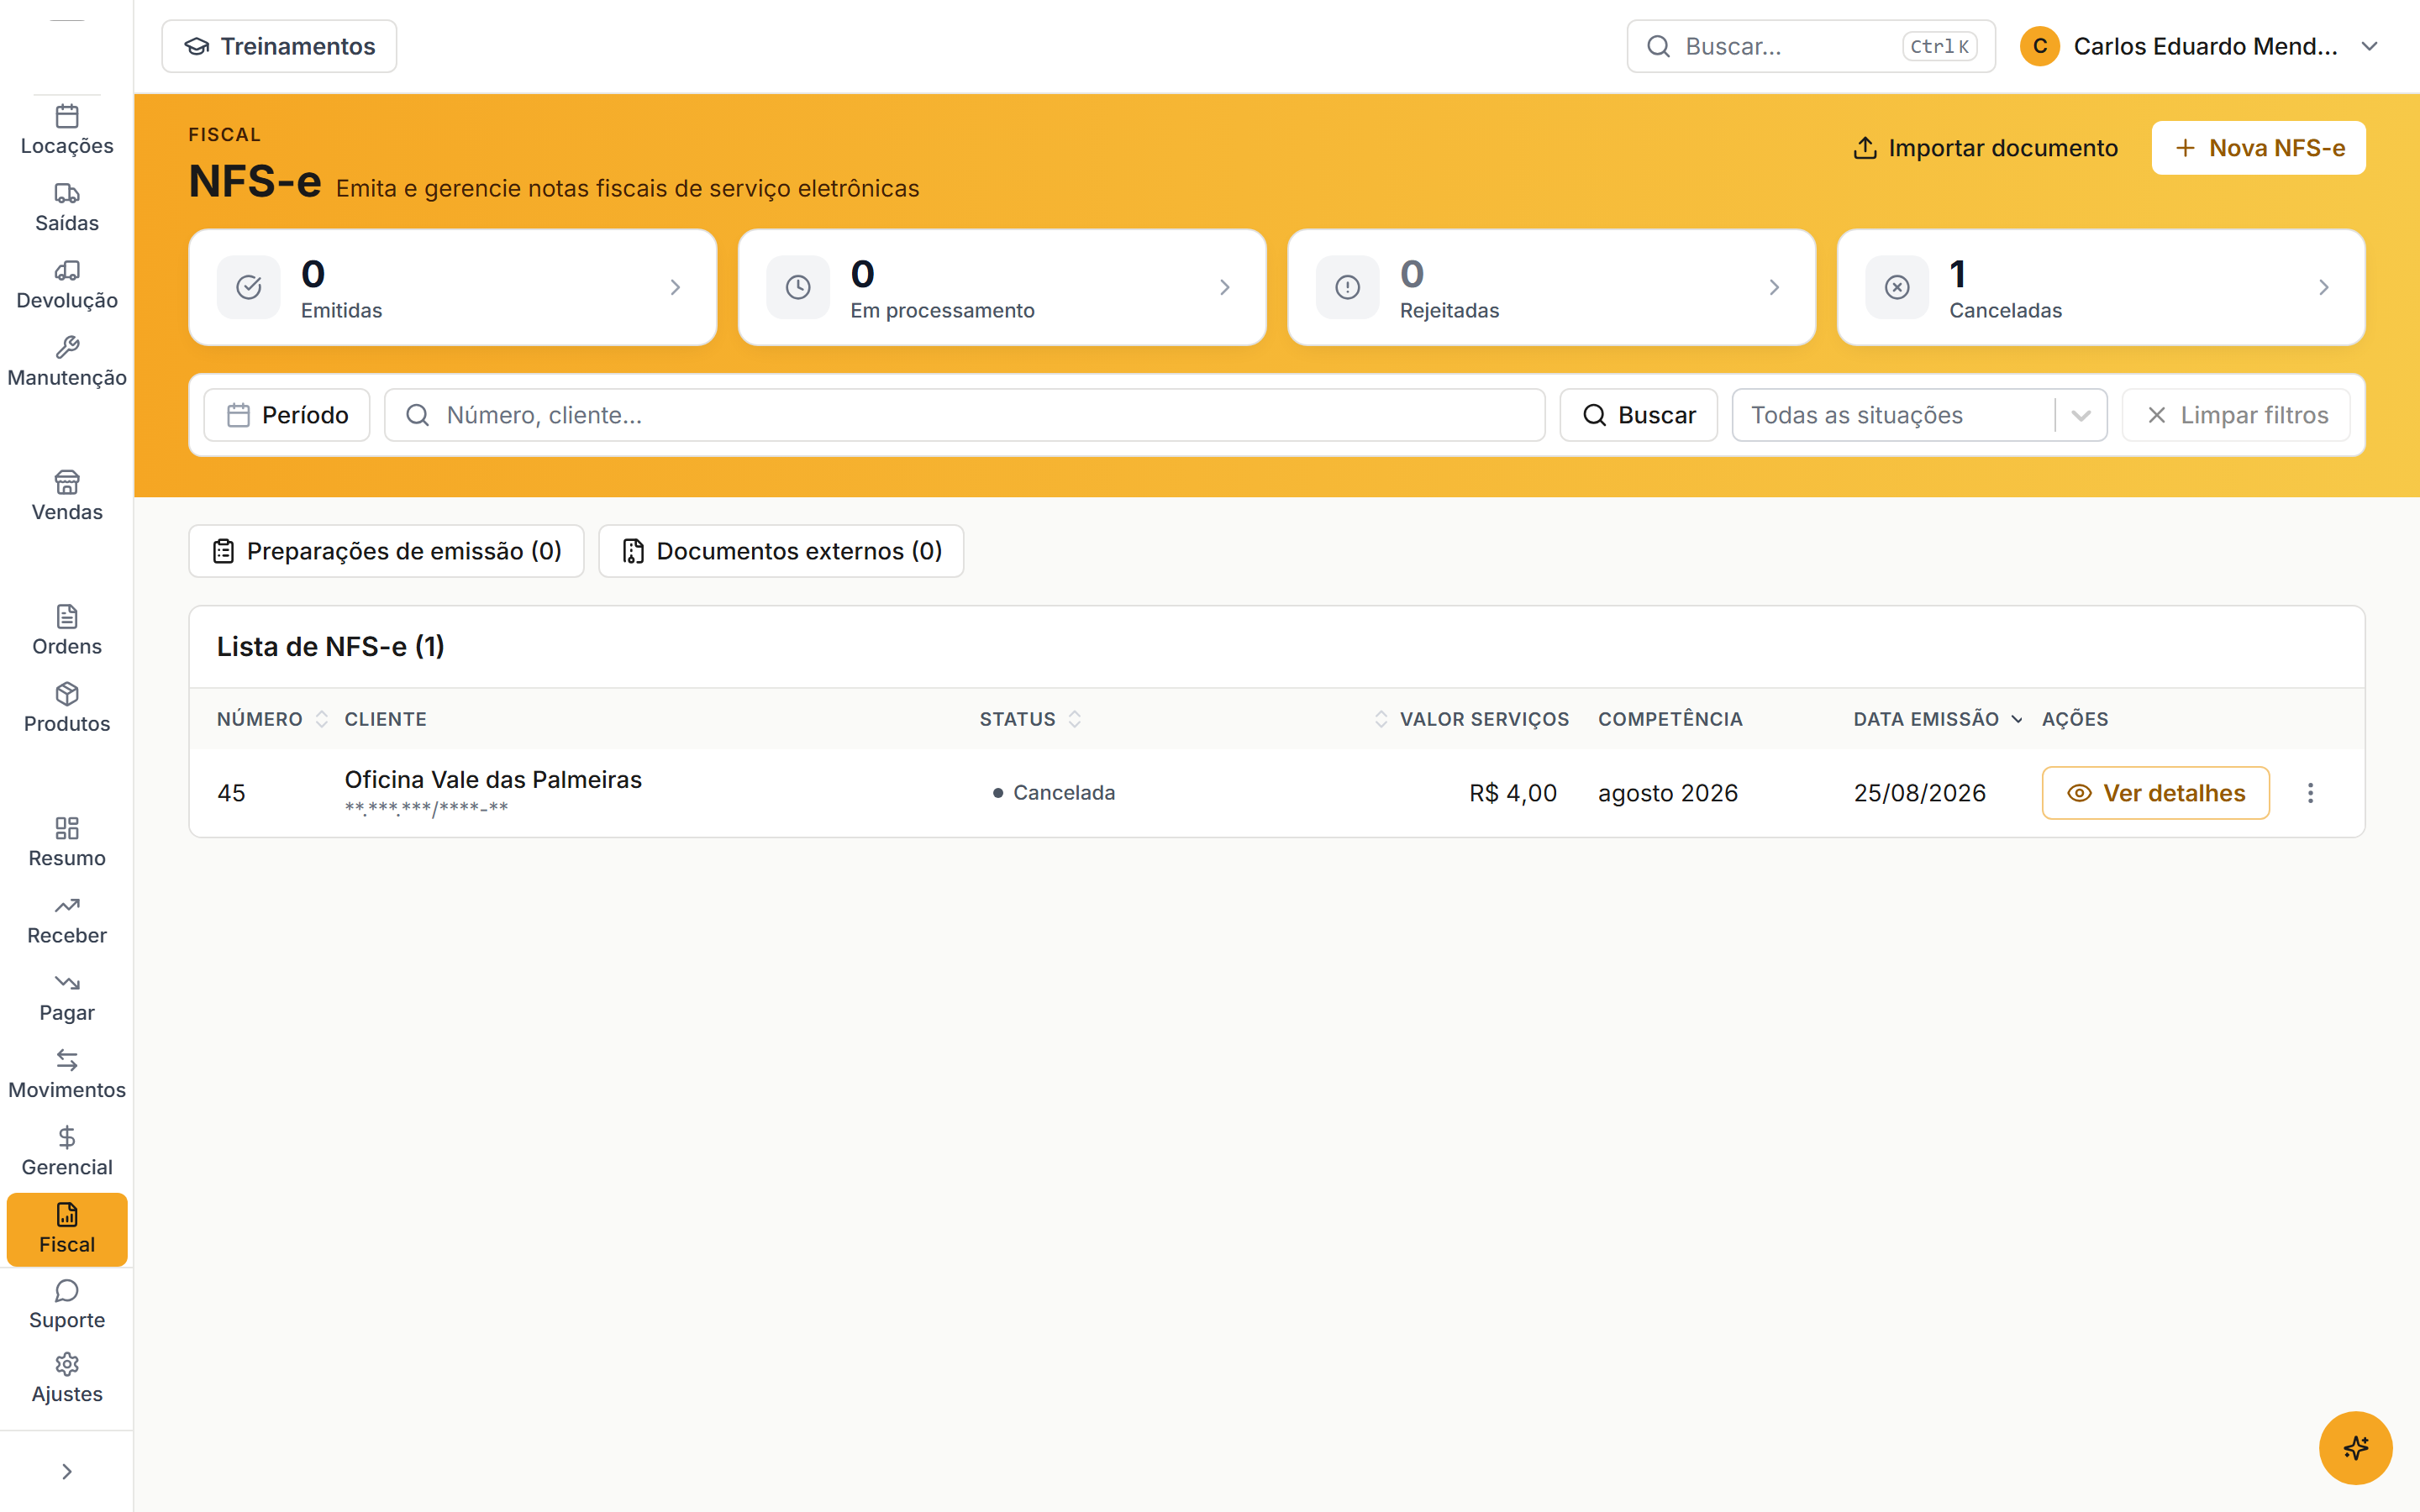
Um botão de emissão já existente não prova que todas as novas exigências estão atendidas. Na demonstração do LocaFacil, use uma locação para conferir os dados de origem e a rotina atual; uma emissão real precisa seguir o enquadramento e a configuração fiscal válidos.
Um checklist para as próximas semanas
Ao terminar, compare uma operação completa: orçamento, contrato, cobrança, recebimento e documento fiscal. Os registros precisam conversar entre si, e cada diferença deve ter uma explicação. Evite ajustar números apenas para fazer a emissão passar.
- Mapear aluguel, venda e serviços adicionais sem misturar suas descrições.
- Confirmar o regime tributário e o calendário aplicável à empresa.
- Revisar os clientes que terão cobrança nos próximos períodos.
- Identificar campos e documentos que a contabilidade precisa receber.
- Conferir a integração fiscal e registrar as pendências técnicas.
- Definir responsável, prazo de revisão e procedimento em caso de rejeição.
Como usar o LocaFacil nesse processo
Centralize os dados operacionais da locação e entregue à contabilidade uma descrição clara dos itens, períodos e valores. A organização do cadastro e do financeiro torna a revisão menos dependente de mensagens e planilhas paralelas.
Para entender a rotina atual, leia também o guia de emissão de NFS-e e o artigo sobre NFS-e e NF-e. Este conteúdo foi revisado em 5 de outubro de 2026; consulte as fontes oficiais novamente antes de aplicar uma obrigação futura.
Dúvidas frequentes
Toda locadora deve seguir a mesma data?
Não. Natureza da operação e regime tributário influenciam a obrigação. Confira o cronograma oficial e o enquadramento da empresa com a contabilidade.
O print da tela fiscal comprova a nova integração?
Não. Uma captura mostra a interface disponível; a compatibilidade técnica depende da versão implementada e da validação da operação aplicável.